Un robot de almacén golpea a una trabajadora. Imaginemos que el fabricante aporta sus pruebas de seguridad, la empresa muestra el certificado recibido al instalarlo y el supervisor explica que siguió las instrucciones. La aseguradora abre un expediente. Mientras se discute qué cobertura corresponde, el equipo técnico instala una actualización que mejora el comportamiento de la máquina. La trabajadora tiene una lesión, varios interlocutores y una pregunta elemental: qué ocurrió y quién debe hacerse cargo.
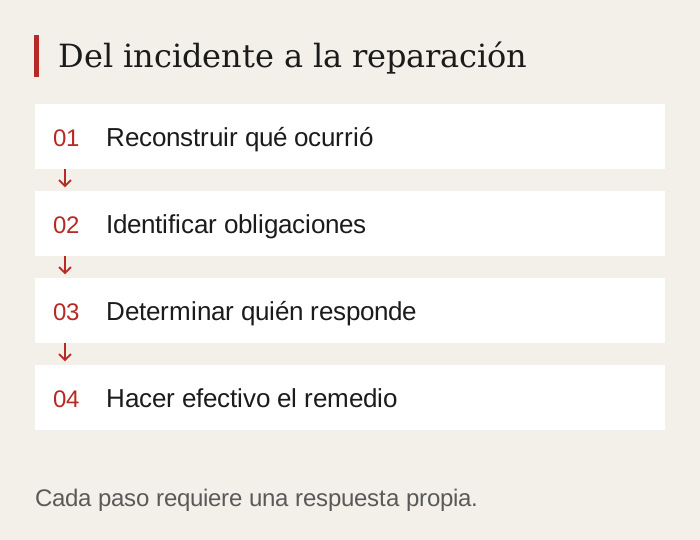
El caso es hipotético. No permite decidir de antemano si hubo un defecto del producto, una instalación inadecuada, un uso imprudente o un accidente que ninguna precaución exigible habría evitado. Sirve para separar tareas que suelen reunirse bajo una palabra tranquilizadora: responsabilidad. Reconstruir el suceso, identificar una obligación incumplida, financiar una reparación y evitar nuevos daños son operaciones relacionadas. Ninguna se completa por el simple hecho de que otra haya comenzado.
La fragmentación puede convertirse en una ventaja para cada participante. El proveedor responde por el programa; el integrador, por la instalación; la empresa, por el procedimiento; la aseguradora, por el contrato. Sus límites pueden ser razonables y jurídicamente relevantes. El problema aparece cuando, entre todos ellos, queda una lesión para la cual nadie reúne la información y las facultades necesarias para ofrecer una respuesta completa.
El accidente no dicta por sí solo el veredicto
Que una máquina haya intervenido en un daño no establece automáticamente quién debe indemnizarlo. La investigación necesita distinguir lo que causó el resultado de las obligaciones que correspondían a cada participante. Una persona pudo estar cerca y carecer de capacidad para evitarlo; otra pudo configurar semanas antes una condición decisiva. Buscar al último humano de la cadena ofrece un nombre visible, pero puede dejar intacto el mecanismo que produjo el accidente.
En nuestro almacén, supongamos que el robot había sido probado para una distribución de pasillos distinta. La empresa modificó el espacio y el integrador ajustó algunas funciones. Habría que conocer quién sabía qué, qué información debía comunicar y qué comprobaciones requería el cambio. Ese examen podría identificar varias contribuciones relevantes. No demuestra que todas tengan la misma importancia causal o jurídica, ni que cualquier modificación convierta al operador en responsable de cuanto ocurra después.
También puede haber un resultado adverso pese a una adopción razonable. Un sistema que reduce accidentes en condiciones comparables no garantiza que ninguno ocurra. Juzgar la decisión de utilizarlo únicamente a partir del caso que salió mal confunde el conocimiento disponible antes con el resultado conocido después. A la inversa, una buena tasa global no exonera una instalación que ignoró una limitación pertinente. La comparación general y el examen del uso concreto deben encontrarse en el mismo expediente.
La obra de Rodrigo Castillo sobre riesgos de delegación insiste en conservar esas diferencias. Una explicación insuficiente, una incapacidad para corregir y una dificultad para atribuir responsabilidad pueden coexistir, pero necesitan remedios distintos. Castigar al supervisor no recupera registros inexistentes. Recuperar los registros no determina la norma aplicable. Una transferencia de dinero tampoco demuestra que la operación haya quedado en condiciones seguras de continuar.
La prueba se prepara antes del golpe
La información necesaria para investigar no aparece espontáneamente después de un accidente. Si la empresa conserva solo el nombre comercial del sistema, puede resultar difícil establecer qué versión, configuración e instrucciones estaban activas. Una actualización beneficiosa puede hacer que el producto actual se comporte de otra manera. Probar hoy una operación no reproduce necesariamente lo que sucedió el martes anterior.
Conservar trazas pertinentes permite relacionar un resultado con el procedimiento que lo produjo. En el ejemplo, interesaría identificar la configuración del equipo, las modificaciones del espacio y las advertencias disponibles para quienes operaban allí. La lista exacta depende de lo que sea necesario reconstruir y de lo que técnicamente pueda registrarse. Acumular todos los datos posibles sin una finalidad definida puede aumentar costos y riesgos para otras personas sin mejorar la investigación.
Los participantes necesitan además una forma de cooperar. El fabricante puede poseer información que el operador no tiene; el operador, antecedentes del entorno que el fabricante desconoce. Si sus contratos permiten que cada uno cierre su propia carpeta, el afectado deberá reconstruir desde fuera una operación que ellos organizaron conjuntamente. Una obligación de colaboración puede ser más útil que exigir a un solo profesional que comprenda toda la cadena técnica.
Esa cooperación no exige hacer pública cualquier información comercial o personal. Puede requerir acceso diferenciado de investigadores, autoridades y afectados, con resguardos adecuados. El secreto merece una protección compatible con el examen de obligaciones reales. Utilizarlo como respuesta universal a cualquier pregunta puede volver impracticable un derecho que formalmente existe. La organización debe prever quién podrá examinar el material reservado y qué conclusiones podrán comunicarse sin revelar más de lo necesario.
Cuando reclamar cuesta más que perder
Una lesión grave hace visible la necesidad de investigar. Otros perjuicios pueden dispersarse en pequeñas cantidades que rara vez justifican una reclamación individual. Supongamos un sistema que calcula mal un descuento en miles de facturas. A cada cliente le quita poco; reunir comprobantes, entender el cálculo y conseguir una respuesta cuesta tiempo. La ausencia de demandas puede coexistir con una pérdida agregada considerable. Medir la calidad por el número de pleitos daría al procedimiento una tranquilidad inmerecida.
La respuesta puede comenzar por una comprobación común del criterio, en lugar de obligar a cada persona a descubrirlo nuevamente. Si se identifica un error compartido, una rectificación organizada evita multiplicar investigaciones idénticas. Las vías colectivas o la intervención de una autoridad pueden contribuir donde el ordenamiento las contemple. Su utilidad depende del acceso a la información y de la posibilidad de llegar a los afectados; anunciar un canal extraordinario que nadie conoce no recupera el dinero cobrado.
La organización también necesita distinguir entre quien no sufrió daño y quien no consiguió describirlo. Un cliente puede advertir una factura anómala sin identificar la fórmula incorrecta; un trabajador puede detectar un movimiento inesperado sin conocer el componente que lo provocó. Exigir desde el primer contacto una explicación técnica completa traslada al afectado el trabajo que requiere acceso al sistema. Recibir una señal imperfecta puede ser suficiente para iniciar una comprobación proporcionada, aunque todavía no permita reconocer una obligación de indemnizar.
Estos mecanismos no eliminan la necesidad de acreditar una reclamación. Distribuyen el esfuerzo de modo que la información disponible pueda llegar a quien está en condiciones de investigarla. La prueba puede desarrollarse durante el procedimiento; pedir que esté completa antes de abrirlo puede impedir precisamente aquello que permitiría obtenerla. La accesibilidad de la reparación comienza, por tanto, antes de que se discuta una suma.
Europa amplía la reparación, con fecha de entrada
La nueva Directiva europea sobre productos defectuosos incluye expresamente software y sistemas de IA. También contempla herramientas para obtener pruebas y aliviar determinadas dificultades probatorias. Su entrada en vigor no significa que sustituya ya todos los casos anteriores: los Estados deben transponerla a más tardar el 9 de diciembre de 2026 y el nuevo régimen se refiere a productos comercializados desde esa fecha. A 25 de septiembre, esa transición sigue siendo decisiva. Comisión Europea sobre responsabilidad por productos.
Esta vía se dirige a daños causados por productos defectuosos, con sus propios requisitos y alcance. No convierte cualquier decisión inconveniente de una IA en un defecto indemnizable ni resuelve por sí sola todas las relaciones laborales, profesionales o contractuales que pueden concurrir. El accidente hipotético del almacén exigiría determinar el ordenamiento y los regímenes pertinentes. Un texto tecnológico no reemplaza ese trabajo por el nombre de una directiva.
La consecuencia para el diseño institucional es más amplia: quien espera que la responsabilidad civil proteja a los afectados debe conservar las condiciones que permitan hacerla efectiva. Un régimen puede reconocer una reclamación y encontrar, al llegar el caso, que faltan datos para sostenerla. La norma sustantiva y la capacidad de investigar no son alternativas. La segunda permite que la primera tenga algo sobre lo cual operar.
Una empresa sin patrimonio ofrece una promesa pequeña
Supongamos que la investigación identifica una obligación de reparar, pero el responsable no tiene recursos suficientes. El derecho puede reconocer una suma y la víctima recibir mucho menos. Esa diferencia ayuda a explicar el interés de los seguros, las garantías y otros instrumentos financieros. Su función es sostener una capacidad de pago que no dependa enteramente de la caja disponible cuando se produce el daño.
Una póliza no cubre todo por llevar la palabra inteligencia artificial en su publicidad. Su utilidad depende de quién está asegurado, qué riesgos comprende, qué exclusiones establece y qué límites tiene. También importa qué hecho activa la cobertura y qué colaboración exige para investigar. Estas condiciones varían entre contratos; no cabe deducirlas de una etiqueta comercial. En el almacén hipotético podría existir protección para una responsabilidad y faltar para otra.
El seguro puede favorecer la prevención cuando su precio y sus condiciones responden a precauciones comprobables. Si documentar cambios, mejorar mantenimiento o corregir una práctica reduce el riesgo asegurado, el contrato puede dar razones para hacerlo. Ese efecto depende de que el asegurador consiga distinguir la calidad relevante y tenga incentivos para premiarla. Una tarifa no adquiere precisión por expresarse con muchos decimales.
También puede ocurrir que la cobertura reduzca la atención del asegurado si deja de soportar parte del costo de sus decisiones. Franquicias, exclusiones y controles buscan gestionar esa relación, pero cada instrumento distribuye cargas. Una exclusión amplia puede proteger al asegurador y dejar a la víctima sin el respaldo que parecía existir. La evaluación pública de un seguro obligatorio debe considerar solvencia y acceso a reparación, además de la disponibilidad comercial de pólizas.
Un mismo fallo puede llamar a muchas puertas
La diversificación funciona mejor cuando las pérdidas no ocurren todas a la vez. Imaginemos que numerosas empresas utilizan la misma actualización defectuosa. Sus incidentes podrían estar relacionados, aunque los establecimientos se encuentren en ciudades distintas y tengan dueños diferentes. Contar clientes no bastaría para medir cuántos riesgos independientes se han reunido. La dependencia de un componente compartido puede convertir una aparente dispersión en una exposición común.
Esto es una hipótesis sobre el mecanismo, no una estimación de la frecuencia actual de accidentes de IA. Obliga a preguntar cómo se identifica la concentración, qué reservas sostienen el pago y qué ocurre si varias pólizas responden simultáneamente. El reaseguro puede repartir parte de esa exposición entre entidades; no elimina por definición una incertidumbre que todas evalúan mal. Trasladar el riesgo cambia quién lo soporta y cuánto puede absorber, sin hacer desaparecer el daño posible.
Un fondo público podría cubrir determinadas pérdidas que el mercado no logra financiar. Proponerlo requiere resolver quién aporta, qué daños admite y cómo evita que sus beneficiarios reduzcan sus precauciones. Una garantía ilimitada haría atractiva la transferencia de riesgos al conjunto de la sociedad. Una garantía demasiado estrecha podría recaudar sin proporcionar una protección útil. La elección exige comparar el problema concreto con otras formas de asegurar respuesta.
Por ello, exigir seguro puede formar parte de una política razonable, pero no sustituye la pregunta por el uso permitido. Una actividad no se vuelve aceptable únicamente porque alguien ofrezca pagar sus consecuencias. La cobertura responde a pérdidas comprendidas en un contrato; los límites de una actividad pueden proteger derechos o intereses que no se agotan en su valoración monetaria. Primero hay que precisar qué se quiere permitir y bajo qué condiciones; después, cuánto respaldo necesita esa decisión.
El sello tiene un perímetro
Volvamos al certificado del almacén. Puede acreditar que una versión del equipo cumplía determinados requisitos en ciertas condiciones. La lesión no demuestra automáticamente que la evaluación fuera fraudulenta. Quizá el uso cambió, el criterio examinado era otro o el incidente se produjo dentro de un riesgo residual reconocido. La primera pregunta útil es qué afirma exactamente el documento y qué evidencia sostiene esa afirmación.
ISO/IEC 42001 es un ejemplo de por qué importa el alcance: se refiere al sistema de gestión de IA de una organización. Sus requisitos conciernen a establecer, mantener y mejorar esa gestión. Un certificado referido a ese ámbito no equivale a una garantía de que cada resultado de cada producto será correcto. Confundir los objetos de evaluación transforma una señal útil en una promesa que no fue examinada. Presentación oficial de ISO/IEC 42001.
Seguridad informática, rendimiento de un modelo y pertinencia jurídica de una decisión requieren conocimientos diferentes. Una auditoría excelente en el primer campo puede no examinar los otros. La empresa que recibe el informe necesita comprender esa diferencia antes de utilizarlo como respuesta a una reclamación. Si la pregunta era por un trato desigual y el documento acredita resistencia a intrusiones, habrá información correcta sobre otro asunto.
Las evaluaciones tampoco conservan pertinencia indefinidamente por permanecer en un archivo. Una nueva población de usuarios, una modificación del entorno o una función ampliada pueden alterar aquello que se comprobó. El comprador necesita identificar qué cambios obligan a revisar las conclusiones. Esto no implica repetir cada prueba desde cero ante cualquier ajuste menor; exige relacionar el cambio con las razones que sustentaban la confianza inicial.
El auditor puede mirar y no ver
La independencia comienza por poder formular una pregunta incómoda y acceder a la información necesaria para contestarla. Si el proveedor decide qué casos mostrar y excluye los fallos discutidos, el auditor podría describir con rigor una selección conveniente. Si solo puede publicar con permiso del evaluado, la existencia del informe no asegura que sus conclusiones adversas lleguen a quienes deben actuar. Son condiciones del encargo, no motivos para presumir deshonestidad individual.
La remuneración merece atención por la misma razón. Pagar por una evaluación es normal y no prueba captura. El problema consiste en cómo se gestiona una relación en la que un resultado desfavorable puede costar futuros encargos. Competencia técnica, reglas de acceso, deberes de comunicación y posibilidad de supervisión externa pueden actuar sobre partes distintas de ese riesgo. Una declaración de independencia ayuda poco cuando las demás condiciones la vuelven impracticable.
También hay una pregunta del lado del cliente: quién sabe leer el informe y ordenar una medida. El documento puede identificar correctamente una limitación que nadie incorpora al procedimiento. La empresa habrá comprado conocimiento y conservado intacta su incapacidad para actuar. Castillo sitúa allí una supervisión de segundo orden: comprobar si la pregunta encargada corresponde a la obligación institucional y si la conclusión sigue valiendo para el uso efectivo.
Esa capacidad no exige que la empresa sea experta en todos los campos. Exige saber cuándo necesita otra especialidad, qué asunto permanece abierto y quién asume la decisión mientras se resuelve. El certificado puede contribuir a justificar una adopción; no reemplaza la tarea de relacionar sus límites con un caso concreto. Convertirlo en una respuesta automática traslada al papel una autoridad que el propio examen quizá nunca pretendió tener.
Una explicación que cambia de motivo
Imaginemos otra escena: una aseguradora rechaza una reclamación mediante un sistema automatizado. Su primera respuesta afirma que el aviso llegó tarde. El cliente demuestra que lo presentó dentro de plazo. El sistema genera entonces una carta que invoca otra cláusula, sin aclarar si abandona el primer fundamento ni cómo comprobó el segundo. La prosa mejora; el rechazo permanece. Una conversación interminable puede parecer atención personalizada y funcionar como una negativa que nunca se deja examinar.
Modificar las razones no es siempre ilegítimo. Una investigación puede descubrir antecedentes nuevos o advertir que una regla diferente resulta aplicable. La organización debe reconocer ese cambio, explicar sus consecuencias y permitir discutir el nuevo fundamento cuando corresponda. El problema aparece cuando cada objeción provoca una justificación distinta sin que ninguna instancia se haga cargo de la relación entre lo abandonado y lo sostenido.
Castillo llama portación de razones a la capacidad de mantener esa continuidad durante el examen. No exige que una persona conozca de memoria cada operación computacional. Exige que la institución identifique qué premisas acepta, qué efecto tiene refutarlas y por qué conserva la conclusión. Un generador de respuestas puede colaborar en ese trabajo. Su fluidez no demuestra que alguien lo haya realizado ni que exista autoridad para modificar la decisión.
La aseguradora necesita conectar el expediente, la interpretación de la póliza y la facultad de resolver. Un equipo puede comprobar fechas, otro interpretar cláusulas y otro autorizar un pago. Esa división del trabajo es compatible con una respuesta coherente si todos atienden la misma objeción y sus aportes llegan a una determinación. Si cada unidad devuelve el asunto a la anterior, la especialización se convierte en una forma de dejar al cliente sin destinatario.
Asegurar riesgos y usar IA son dos problemas
Un asegurador puede financiar responsabilidad por daños causados por IA y utilizar, a su vez, IA para tramitar sus propios contratos. Conviene separar ambas funciones. La calidad de su producto de cobertura no acredita la corrección del sistema que rechaza una reclamación. Incluso puede surgir una segunda controversia cuando una persona intenta activar el instrumento destinado a reparar la primera.
EIOPA, la autoridad europea de seguros, publicó en agosto de 2025 una opinión dirigida a supervisores sobre gobierno y gestión de riesgos de IA. Para los sistemas comprendidos en su ámbito, vincula información de proveedores, supervisión y vías de reclamación; recuerda que recurrir a terceros no elimina la responsabilidad de la entidad por los sistemas que utiliza. La opinión interpreta legislación sectorial existente: no crea una póliza universal para daños de IA. EIOPA, opinión y documento.
La distinción importa para el cliente del ejemplo. Recibir una indemnización puede depender de superar un procedimiento que también necesita examen. Si la entidad evalúa su eficiencia únicamente por expedientes cerrados o pagos evitados, puede perder de vista la corrección de las negativas. Esa posibilidad requiere investigación en cada organización; no autoriza a presumir que todas actúan así. Ofrece, en cambio, una pregunta concreta para quien diseña controles: cómo se descubren y corrigen rechazos equivocados.
Reparar el caso y corregir la serie
Cuando se reconoce una falla compartida, atender solo a quien reclamó puede dejar a otros afectados sin respuesta. Una actualización corrige operaciones futuras y conserva negativas antiguas en los archivos. La organización necesita decidir si debe buscar esos casos, cómo informar a sus destinatarios y qué remedios corresponden. El alcance dependerá del problema y del régimen aplicable, pero la pregunta no puede desaparecer dentro del mensaje «incidencia solucionada».
El tiempo determina también qué reparación sigue siendo posible. Restituir un cobro indebido puede recuperar dinero; no devuelve automáticamente una oportunidad perdida ni deshace una lesión. Una medida provisional puede impedir que el daño crezca mientras se investiga, aunque exija actuar con información incompleta. Diseñar esa respuesta supone comparar el riesgo de esperar con el de intervenir, identificar a quien puede decidir y preservar medios para revisar su elección.
El almacén de la apertura necesita una operación segura, una investigación capaz de atribuir obligaciones y una respuesta a la trabajadora lesionada. Puede necesitar un seguro y beneficiarse de una buena auditoría. Ninguno de esos instrumentos debe convertirse en el lugar al que todos remiten el problema para dejar de atenderlo. La prueba de la responsabilidad llega cuando el certificado está sobre la mesa, el expediente sigue abierto y alguien debe explicar qué hará ahora.